賃貸経営塾
-
2026年11月 収益最大化のための!賃貸経営塾
築古物件は「大規模修繕」か?「建て替え」か?
投資額や築年数ではなく、将来の「手残り」で判断する3つの基準
築25~30年を迎え、外壁・防水・給排水設備の更新が重なると、大規模修繕か建て替えかの決断が必要になります。
しかし、「修繕の方が安い」「新築なら安心」という理由だけで選ぶのは危険です。
比べるべきなのは工事費の大小ではなく、同じ保有期間で残る税引き後の手元資金と資産価値です。

最初に確認するのは、建ぺい率・容積率だけではありません。
接道、用途地域、高さ制限、条例などを含め、今と同程度の床面積や戸数を確保できるかを調べます。
築古物件には、法改正や都市計画の変更により、現行基準に合わなくなった「既存不適格」があります。
10室が8室になるなら、家賃を上げても総収入が減る可能性があります。
一方、未消化の容積が大きい、間取りや設備の競争力が低い、維持費が高い場合は、
建て替えの優位性が高まります。
さらに見落とせないのが、既存入居者の退去です。
普通借家契約では、建て替えだけを理由に、貸主から直ちに契約を終了できるわけではありません。
正当事由の検討、立退料を含む移転条件の調整、全戸退去までの期間と家賃収入の減少を収支計画に織り込みます。
建築費だけの収支表では、現実的な計画とはいえません。

築年数だけで建物の経済的な寿命は決まりません。
構造躯体、防水、配管、耐震性を診断し、工事後にあと何年、競争力のある賃料で運用できるかを確認します。
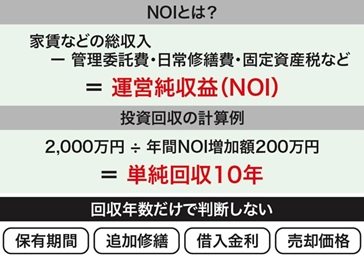
収益力を高める工事では、図のように投資額と年間NOI増加額から単純回収年数を確認します。
重要なのは、現在の収益との差ではなく、「工事をしなかった場合」との差で考えることです。
賃料上昇だけでなく、空室率の改善や運営費の変化も反映し、
投資によって実際にどれだけ収益が増えるかを見極めます。
一方、防水などの維持工事は、NOIの増加だけでなく、漏水や劣化の拡大、
家賃下落を防ぐ効果も含めて評価します。
また、工事内容によっては、税務上の「修繕費」ではなく「資本的支出」となり、
支出年に全額を経費計上せず、原則として減価償却します。
単純回収年数は判断材料の一つにすぎないため、税引き後キャッシュフローも併せて確認することが重要です。

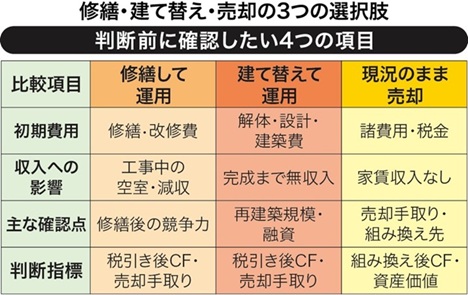
下表の4項目を整理したうえで、3案を15年や20年など、同じ期間・前提条件で数値化します。
期間中の税引き後キャッシュフローに、期間末の売却想定額から借入残高や売却費用、
譲渡に伴う税金を差し引いた手取り額を加え、最終的な手残りを確認します。
現況で売却する案は、売却手取りだけでなく、資産を組み換えた後の運用収益まで含めなければ、
公平に比べられません。
分析には、将来のキャッシュフローを現在価値に換算して初期投資を差し引く「正味現在価値(NPV)」や、
投資期間全体の収益性を年率で示す「内部収益率(IRR)」も活用します。
さらに「家賃が5%下がる」「工事費が10%上がる」「完成が遅れる」といった条件でも資金が回るかを検証します。
相続対策でも、債務控除や貸家・貸家建付地の評価だけで決めず、
返済後の手残りと納税資金を税理士などと確認することが重要です。
築古物件の出口は、築年数だけでは決まりません。
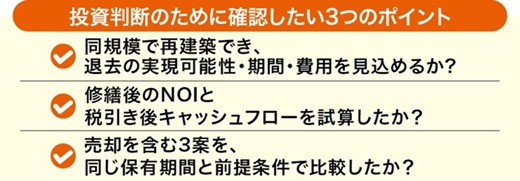
管理会社を窓口に、建築・法務・税務の専門家と連携し、3案の収支比較表を作ることが、手残りを守る第一歩です。